創業・起業
美容師の業務委託と税務|個人・サロン経営者別に確定申告から税務調査リスクまで解説
美容師の業務委託をめぐる税務トラブルが増えています。
「業務委託サロンで働き始めたけど、確定申告って何をすればいい?」「スタイリストを業務委託にしているけど、税務調査のリスクが心配……」
業務委託という働き方が美容業界に広がる中、美容師個人とサロン経営者の双方から、こうした税務の疑問が増えています。
実は業務委託の税務は、個人側・経営者側ともに「知らなかった」では済まされない論点が多く、対応を誤ると多額の追徴課税につながるケースもあります。
この記事では、美容師の業務委託に関わる税務の論点を、具体的な数字と参照元をもとに解説します。
※美容師個人の方は2-3章、サロン経営者の方は4-6章を中心にお読みください。
1. 美容師の雇用・業務委託の違いと税務の基本
「雇用されている美容師」と「業務委託で働く美容師」では、税務上の扱いがまったく異なります。
この違いを正しく理解することが、確定申告ミスや税務トラブルを防ぐ第一歩です。
まずは基本となる2つの働き方の違いと、それぞれに発生する税務上の義務を整理します。
雇用では給与所得となり年末調整を行う
サロンに雇用されて働く美容師は、毎月の給与から所得税・住民税・社会保険料が天引きされます。
年末には勤務先が「年末調整」を行うため、原則として確定申告は不要です。
税務上の所得区分は給与所得となり、給与所得控除(最低65万円・令和7年分以降)が自動的に適用されます。
●参照:国税庁 No.1400 給与所得
業務委託では事業所得となり確定申告が必要
一方、業務委託で働く美容師は個人事業主として扱われます。
サロンから受け取る報酬は事業所得となり、所得税・住民税・国民健康保険料・国民年金保険料をすべて自分で計算・納付しなければなりません。
年末調整は行われないため、毎年2月16日〜3月15日の確定申告期間に自ら申告する必要があります。
美容師が業務委託サロンで働くと発生する税務上の義務一覧
| 義務 | 内容 |
| 確定申告 | 毎年3月15日までに申告・納付●参照:国税庁【所得税及び復興特別所得税の申告等】 |
| 開業届の提出 | 事業開始から1ヶ月以内に税務署へ●参照:国税庁 個人で事業を始めたとき/法人を設立したとき |
| 帳簿の作成・保存 | 収入・経費を記録し7年間保存●参照:国税庁 No.2070 青色申告制度 |
| 国民健康保険料の納付 | 前年所得に基づいて算定 ※自治体によって算定方法が異なります。 |
| 国民年金保険料の納付 | 月額17,920円(2026年度)●参照:日本年金機構 国民年金保険料 |
| 消費税の申告(該当者のみ) | 課税売上1,000万円超の翌々年から●参照:国税庁 【消費税及び地方消費税の申告等】●参照:国税庁 No.6501 納税義務の免除 |
2.【美容師個人向け】確定申告の基本と手順
業務委託で働き始めたものの、「いつ申告すればいい?」「青色申告と白色申告の違いは?」と迷う方は多いです。
ここでは、業務委託美容師が最初に押さえておくべき確定申告の基本を手順に沿って解説します。
事業所得が基礎控除額を超えると確定申告が必要になる
業務委託美容師として得た事業所得が基礎控除額を超える場合、確定申告が必要です。
基礎控除額は合計所得金額によって異なり、令和7年以降は最大95万円となります。
| 合計所得金額 | 令和6年分以前 | 令和7・8年分 | 令和9年分以後 |
| 132万円以下 | 48万円 | 95万円 | 95万円 |
| 132万円超〜336万円以下 | 48万円 | 88万円 | 58万円 |
| 336万円超〜489万円以下 | 48万円 | 68万円 | 58万円 |
| 489万円超〜655万円以下 | 48万円 | 63万円 | 58万円 |
| 655万円超〜2,350万円以下 | 48万円 | 58万円 | 58万円 |
※詳細は国税庁サイトでご確認ください。
●参照:国税庁 No.1199 基礎控除
ただし、別に本業(給与所得)がある場合は異なるルールが適用されます。副業としての事業所得が年間20万円を超えると確定申告が必要になります。
●参照:国税庁 No.1900 給与所得者で確定申告が必要な人
いずれのケースも、申告漏れは無申告加算税の対象となるため注意してください。
本業の場合は迷わず青色申告を選ぶ
確定申告には「白色申告」と「青色申告」の2種類があります。業務委託美容師として本業で働く場合は、迷わず青色申告を選択してください。
| 項目 | 白色申告 | 青色申告 |
| 所得控除額 | なし | 最大65万円 |
| 帳簿の種類 | 簡易帳簿 | 複式簿記 |
| 赤字の繰越 | 不可 | 3年間繰越可 |
| 専従者給与 | 一定額のみ | 適正額を全額経費化 |
課税所得を最大65万円圧縮できる青色申告特別控除は、美容師個人にとって最も手軽で効果の大きな節税手段です。
開業届と青色申告承認申請書は同時に出す
青色申告を選択するには、「開業届」と「青色申告承認申請書」を同時に税務署へ提出することが必要です。
青色申告承認申請書の提出期限は、その年の3月15日まで(1月16日以降に開業した場合は開業から2ヶ月以内)です。
この申請を忘れると、その年は白色申告しか選択できなくなるため注意してください。
提出忘れを防ぐためにも、開業届と一緒に提出してしまいましょう。
確定申告は毎年3月15日が提出期限
確定申告の提出期限は毎年2月16日〜3月15日です。前年1月1日〜12月31日の所得をまとめて申告します。
期限を過ぎると延滞税・無申告加算税が発生します。
freeeやマネーフォワードなどのクラウド会計ソフトを活用すると、日々の帳簿入力から申告書の作成までスムーズに行えます。
●参照:国税庁 延滞税の計算方法
3.【美容師個人向け】経費にできるもの・グレーゾーンの判断基準
確定申告で見落としがちなのが経費の計上です。正しく経費を把握することで課税所得を下げ、納税額を抑えることができます。
業務委託美容師に特有の費用も含め、経費にできるものとグレーゾーンの判断基準をまとめました。
経費にできる主な費用
業務委託美容師が経費として計上できる主な費用は以下のとおりです。「事業との関連性」が証明できるかどうかが判断の基準になります。
| 費用の種類 | 具体例 | 勘定科目 |
| 道具・材料費 | ハサミ、コーム、カラー剤 | 消耗品費 |
| 技術講習費 | セミナー参加費、技術勉強会 | 研修費 |
| 通信費 | 業務用スマートフォン代、Wi-Fi代 | 通信費 |
| 広告宣伝費 | SNS広告費、名刺印刷代 | 広告宣伝費 |
| 場所代・材料費 | 業務委託サロンへ支払う歩合差引分※ | 外注費または地代家賃 |
| 交通費 | 技術講習への移動費 | 旅費交通費 |
※面貸し型の業務委託サロンでは、売上の一部をサロン側に支払うケースがあります。
この支払いは「外注費」または「地代家賃」として経費計上できます。
どちらの勘定科目を使うかは契約内容によって異なるため、契約書の内容を確認した上で処理してください。
グレーゾーンの費用
経費として認められるかどうかの判断が難しい「グレーゾーンの費用」も存在します。
グレーゾーンの費用は「業務に関連する部分のみ経費にできる」という考え方が基本です。
全額を経費にしようとすると税務調査で否認されるリスクがあるため、業務で使用した割合(按分)を合理的な根拠をもとに計算し、その割合分のみを経費として計上することが必要です。
なお按分の根拠は、税務調査の際に説明を求められることがあります。
「なぜその割合にしたか」を説明できるよう、面積図・使用時間の記録・業務日誌などを残しておくことをお勧めします。
| 費用の種類 | 判断のポイント | 勘定科目 |
| 衣装代 | 業務専用(私服と兼用でない)であれば経費可※ | 消耗品費 |
| 自宅の家賃・光熱費 | 自宅でカルテ管理・SNS発信・経理作業など業務を行う実態がある場合のみ按分可。※サロンのみで業務を行う場合は対象外 | 地代家賃・水道光熱費 |
| スマートフォン | 業務使用割合で按分(目安50〜80%) | 通信費 |
※美容師の場合、「仕事中しか着ない」という実態があっても、私服と区別がつかないデザインの衣装は経費として認められないケースがあります。ユニフォームや作業着など、明らかに業務専用と判断できるものに限られます。
4.【サロン経営者向け】サロンの美容師は雇用か業務委託か
スタイリストを雇用するか業務委託にするかは、サロン経営のコストと税務リスクに直結する重要な判断です。
どちらにもメリット・デメリットがあり、「なんとなく業務委託にした」ことで後々の税務トラブルにつながるケースも少なくありません。
まずは両者の違いを正確に把握しましょう。
美容師を雇用するメリット・デメリット
メリット
- 業務内容や働き方についての指示・調整がしやすい
- スタッフの育成・スキルアップに継続的に関わることができる
- 勤怠・シフト管理がしやすい
- サロンのブランドイメージやサービス品質を統一しやすい
デメリット
- 社会保険料の法人負担が発生
- 労働法規による雇用保護があるため、契約解消に一定の手続きと合理的な理由が必要
- 固定費が増える
雇用契約では、サロン側がスタイリストの業務内容・勤務時間・場所を指定できます。
一方で社会保険料の事業主負担(法定福利費)が発生し、固定費として経営を圧迫するリスクがあります。
●参照:協会けんぽ「令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表)愛知支部」
美容師を業務委託にするメリット・デメリット
メリット
- 社会保険料の事業主負担が不要なため、人件費を抑えやすい
- スタイリストへの報酬を外注費として処理でき、消費税の仕入税額控除が適用できる
- 売上に連動した歩合報酬にすることで、固定費を変動費化しリスクを分散できる
- 集客力のある即戦力スタイリストを柔軟に迎え入れやすい
デメリット
- 出退勤・業務内容への指示が難しく、サービス品質の統一に限界がある
- 契約書上は業務委託でも、働き方の実態次第で税務調査時に給与認定されるリスクがある
- スタイリストがインボイス未登録の場合、サロン側の消費税負担が増える可能性がある
- 育成・教育に継続的に関わることが難しく、技術水準のコントロールが困難
業務委託はコスト面では有利ですが、「実態が雇用に近い」と税務調査で判断されると多額の追徴課税が発生します。
●参照:国税庁 大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて(法令解釈通達)
5.【サロン経営者向け】なぜ業務委託サロンは税務調査で狙われやすいのか
業務委託サロンは税務調査の対象になりやすい業態のひとつです。
その理由は「外注費」と「給与」の区分が曖昧になりやすく、多額の追徴課税につながるケースが多いからです。
ここでは国税庁の判断基準と、実際に給与認定された場合の金額シミュレーションを具体的に解説します。
国税庁は契約内容ではなく実態で判断している
「業務委託契約書を交わしているから大丈夫」と考えているサロン経営者は少なくありません。
しかし国税庁は契約書の名称ではなく、働き方の実態を見て「給与か外注費か」を判断します。
契約書上は業務委託でも、実態が雇用に近ければ「給与」と認定されます。
国税庁が使う「外注 vs 給与」5つの判定基準
国税庁は、以下の5つの基準で総合的に判断するとしています。
何項目該当すればアウトという明確な基準はありませんが、特に①指揮命令関係・②時間的拘束が雇用寄りと判断された場合、給与認定のリスクが大幅に高まります。
| 判定基準 | 給与(雇用)と判断される例 | 外注費と判断される例 |
| ① 指揮命令関係 | 出退勤・業務内容をサロンが指定 | スタイリストが自ら判断して業務 |
| ② 時間的・場所的拘束 | 固定シフト・タイムカードあり | 自由な出勤・複数サロンと契約 |
| ③ 代替性 | 本人以外が代わりに働けない | 別の人を立てることができる |
| ④ 報酬の性質 | 固定給・時給制 | 完全歩合・成果報酬 |
| ⑤ 材料・道具の負担 | サロンが全額負担 | スタイリスト自身が負担 |
●参照:国税庁 大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて(法令解釈通達)
※美容師への適用については、同通達の考え方に準じて判断されます。
給与認定された場合の追徴課税シミュレーション
外注費が給与と認定されると、消費税の仕入税額控除の否認・源泉所得税の未徴収・加算税が一度に発生します。
※以下のシミュレーションは本則課税を選択しているサロンを前提としています。簡易課税制度を選択しているサロンでは消費税の否認は発生しません。
パターン(1):軽微なケース
スタイリスト1名・年間報酬200万円(税抜)で給与認定された場合(調査期間3年)
| 項目 | 3年分の金額(概算) | 計算の根拠 |
| ①消費税の否認(仕入税額控除) | 約60万円 | 消費税10%(本則課税を選択している場合)●参照:国税庁 No.6451 仕入税額控除の対象となるもの |
| ②源泉所得税の未徴収 | 約5.5万円 | 【給与所得控除】収入金額×30%+80,000円【基礎控除】95万円【所得税の税率】5%●参照:国税庁 No.1410 給与所得控除 ●参照:国税庁 No.1199 基礎控除●参照:国税庁 No.2260 所得税の税率 |
| ③不納付加算税 | 約0.55万円 | 源泉所得税未納付額②の10%●参照:国税庁 源泉所得税及び復興特別所得税の不納付加算税の取扱いについて(事務運営指針) |
| ④延滞税 | 約5.97万円 | 納めるべき消費税①・源泉所得税②それぞれにかかる納期限の翌日から2ヶ月以内は2.8%(令和8年)2ヶ月経過後は年9.1%(令和8年)※今回は9.1%で計算●参照:国税庁 No.9205 延滞税について |
| ⑤合計 | 約72万円 |
※実際には調査から納付までの期間によって税率が上がるため、さらに高額になる可能性があります。
パターン(2):重度のケース
同じくスタイリスト1名・年間報酬200万円(税抜)で故意と判断され、重加算税が課された場合(調査期間3年)
| 項目 | 3年分の金額(概算) | 計算の根拠 |
| ①消費税の否認(仕入税額控除) | 約60万円 | 消費税10%(本則課税を選択している場合) |
| ②源泉所得税の未徴収 | 約5.5万円 | 【給与所得控除】収入金額×30%+80,000円【基礎控除】95万円【所得税の税率】5% |
| ③重加算税 | 約22.9万円 | 重加算税35%納めるべき消費税①・源泉所得税②それぞれにかかる不納付加算税の代わりに課されるため、不納付加算税との併科はありません。●参照:国税庁 源泉所得税の重加算税の取扱いについて(事務運営指針) |
| ④延滞税 | 約5.97万円 | パターン(1)と同様 |
| ⑤合計 | 約94.4万円 |
※上記はすべて概算です。正確な金額は個別の状況により異なります。
「自分のサロンは大丈夫か確認したい」
業務委託契約の実態チェックや税務調査対策は、個別の契約内容をヒアリングしないと判断できません。
山本聡一郎税理士事務所では、現在の契約内容をもとにリスク診断を無料で行います。
6.【サロン経営者向け】業務委託サロンが抱えるインボイスに関する悩み
インボイス制度の導入以降、業務委託サロンの経営者から「スタイリストが登録してくれない」「消費税の負担が増えた」という相談が増えています。
そんな悩みに対して、実務上取り得る対応を整理しました。
業務委託サロンのケース別インボイスの影響
インボイス制度の導入により、業務委託サロンには新たな税務上の論点が生まれました。
スタイリストがインボイス登録事業者かどうかで、サロン側の消費税負担が変わります。
| スタイリストの状況 | サロン側への影響 |
| 課税事業者・インボイス登録済み | 仕入税額控除を全額適用できる(影響なし) |
| 免税事業者・インボイス未登録 | 仕入税額控除ができない(消費税を丸ごと負担) |
| 免税事業者・2026年9月まで | 令和5年10月〜令和8年9月まで、支払額の80%相当を仕入税額控除可能※令和8年9月30日をもって経過措置終了 |
●参照:国税庁 No.6498 適格請求書等保存方式(インボイス制度)
例えばスタイリストへの年間報酬が110万円(うち消費税10万円)の場合、インボイス未登録であればサロン側が10万円を余分に負担することになります。
※簡易課税制度(美容業:第五種事業・みなし仕入率50%)を選択しているサロンは、スタイリストのインボイス登録の有無に関わらず影響を受けません。
業務委託サロンはスタイリストへの外注費が売上の50〜70%を占めるケースが多く、みなし仕入率50%を上回る場合は本則課税の方が有利になる可能性が高いです。
ただし個別の状況によって異なるため、必ず試算した上で選択してください。
インボイス登録を相手に強制することはできない
スタイリストにインボイス登録を強制することは、独占禁止法上の「優越的地位の濫用」にあたる恐れがあります。
公正取引委員会のガイドラインでは、取引上の優位な立場を利用して相手方に一方的に不利益を与える行為を問題視しています。
「登録しなければ契約を打ち切る」「登録しないなら報酬を下げる」といった対応は、法的リスクを伴うため注意が必要です。
●参照:公正取引委員会 免税事業者及びその取引先のインボイス制度への対応に関するQ&A
●参照:公正取引委員会 優越的地位の濫用に関する独占禁止法上の考え方
なお、サロン側が「インボイス未登録なら消費税を納めないのだから、消費税分(10%)を報酬から値引きする」と求めるケースがあります。
一見合理的に見えますが、免税事業者であるスタイリストも仕入れや道具・材料の購入時に消費税を負担しており、「消費税を払っていない」わけではありません。
消費税相当額を一方的に値引きするよう求める行為は、公正取引委員会のガイドラインでも問題となり得るとして明示されている点に注意が必要です。
報酬の見直しを行う場合は、双方が納得した上での合意形成が前提となります。
実務上の対応パターン3選
| パターン | 内容 | 向いているケース |
| ①交渉型 | 登録のメリットを丁寧に説明し、任意での登録を促す | 関係性が良好・長期契約のスタイリスト |
| ②コスト調整型 | 消費税相当分(10%)を報酬から差し引く形で契約を見直す(合意形成が前提) | 複数名いる・報酬規模が大きい場合 |
| ③現状維持型 | 控除できない消費税分をサロン側のコストとして受け入れ、取引を継続する | 優秀な人材の流出リスクが高い場合 |
どのパターンを選ぶかは、スタイリストとの関係性・報酬規模・サロンの消費税負担額を総合的に判断する必要があります。
まとめ|ITに強い名古屋の税理士に相談すべきタイミング
業務委託美容師の税務は、個人・経営者どちらの立場でも「知らなかった」では済まされない論点が多くあります。
契約内容・報酬規模・事業形態によって最適な対応は異なるため、自己判断で進めるよりも、専門家に一度確認することで後々の大きなリスクを回避できます。
山本聡一郎税理士事務所は、愛知県名古屋市(伏見駅から徒歩3分)を拠点に、個人事業主・ひとり社長・スタートアップの税務をサポートするITに強い税理士事務所です。
freeeをはじめとするクラウド会計に精通し、確定申告・業務委託契約のリスク診断・インボイス対応・税務調査対策まで一貫してご支援します。対面・Zoom・全国対応可能です。
まずはお気軽に無料相談からどうぞ。
※本記事の税率・制度情報は2026年6月時点の情報に基づいています。税制改正により内容が変わる場合がありますので、最新情報は国税庁ウェブサイトまたは専門家にご確認ください。

山本 聡一郎(やまもと そういちろう)
山本聡一郎税理士事務所 代表税理士/MBA(経営学修士)
税理士登録番号:第141212号
所属:名古屋税理士会 名古屋中支部
学位:MBA(名古屋商科大学大学院)
認定経営革新等支援機関
1982年生まれ。名古屋市中区錦(地下鉄伏見駅徒歩3分)にて、創業支援・融資支援・経営相談に強い税理士事務所を運営。
名古屋商科大学大学院でMBA(経営学修士)を取得。税務・会計の専門知識に加え、経営戦略や財務分析の視点から、中小企業の経営をサポートしている。
特に、会社設立や創業融資、資金繰り改善、節税対策を得意とし、創業予定者から事業拡大を目指す経営者まで幅広く支援。近年は、事業承継や非上場株式の評価にも力を入れている。
また、クラウド会計ソフト「freee」の導入・活用支援にも注力し、ITや生成AIを活用した経理業務の効率化を推進している。
自身も事務所を経営する立場として、税金の相談だけでなく、経営者が抱える資金繰りや将来の事業展開についても一緒に考えることを大切にしている。
「税務のことはもちろん、経営のことも気軽に相談できる税理士」を目指し、日々、中小企業経営者に寄り添った支援を行っている。
日本政策金融公庫の創業融資|申込の流れと必要書類チェックリスト【名古屋の税理士が解説】
開業資金を日本政策金融公庫(以下、公庫)で借りようと決めたら、次に気になるのは「何から手をつければいいか」と「どの書類をそろえればいいか」です。
この記事では、公庫の創業融資を申し込むときの流れを、事前相談から融資金が口座に入るまで5つのステップに分けて説明します。後半には、これから創業する方向けの必要書類を、個人と法人に分けたチェックリストにしています。
まず全体像:申込から融資実行までの5ステップ
| ステップ | やること | 主な準備物 |
|---|---|---|
| 1. 事前相談 | 電話で問い合わせるか、オンライン・支店窓口で相談する(相談は予約制) | 事業の概要、必要な金額のメモ |
| 2. 申込 | インターネット申込(24時間365日受付)で申し込み、書類の電子データを提出する | 創業計画書、本人確認書類など |
| 3. 面談 | 資金の使いみちや事業計画について話す(オンライン面談も可) | 事業計画に関連する資料、資産・負債がわかる書類 |
| 4. 審査 | 店舗や事業所の予定地を担当者が訪問し、融資の可否が判断される | 物件の資料 |
| 5. 契約・送金 | 電子契約サービスで契約し、指定口座に融資金が送金される | 送金先口座 |
公庫の創業予定者向けの手続き案内には、申込から融資金の受取りまでの期間の目安は書かれていません。物件の契約や設備の発注の日程は、融資が決まる前提で組まず、余裕を持たせておくと安全です。
創業融資で使う主な制度「新規開業・スタートアップ支援資金」
公庫で創業資金を借りる場合、中心になるのは「新規開業・スタートアップ支援資金」です。
対象になる人
新たに事業を始める方と、事業を始めてからおおむね7年以内の方が対象です。あわせて、適正な事業計画を立てていて、それを実行する力があると認められることが条件になっており、その確認のために創業計画書を提出します。
融資限度額・返済期間・利率
| 項目 | 内容 |
|---|---|
| 資金の使いみち | 事業を始めるため、または事業開始後に必要な設備資金・運転資金 |
| 融資限度額 | 7,200万円 |
| 返済期間 | 設備資金20年以内、運転資金10年以内(いずれも据置期間5年以内を含む) |
| 利率 | 基準利率。女性・35歳未満・55歳以上の方などの要件に当てはまる場合は特別利率。創業期の方は原則0.65%(雇用の拡大を図る場合は0.9%)引下げ |
| 担保・保証人 | 創業期の方は原則として無担保・無保証人。それ以外は希望を聞いたうえで相談して決める |
ここでいう「創業期の方」とは、新たに事業を始める方、または事業開始後に税務申告を2期終えていない方です。利率の数字は時期や使いみち、返済期間、担保の有無によって変わります。この記事では数字を載せていないので、申し込む時点で公庫の利率一覧を確認してください。
創業融資はいつまで使える?
「創業融資はいつまで使えるのか」という疑問に対しては、上の対象者の条件が答えになります。事業開始後おおむね7年以内であれば、新規開業・スタートアップ支援資金の対象です。「開業前しか使えない」わけではありません。
申込の流れを5ステップで解説
ステップ1 事前相談
融資制度や手続きの問い合わせは、公庫の事業資金相談ダイヤル(0120-154-505、平日9時〜19時)で受け付けています。申込前にじっくり相談したい場合は、オンラインまたは支店窓口での相談を予約できます。
この段階で、どの制度が使えそうか、いくら程度の申込が現実的かを確認しておくと、創業計画書の数字を組み立てやすくなります。
ステップ2 インターネット申込
申込は、公庫のインターネット申込を使います。24時間365日受け付けていて、書類は電子データで提出します。郵送で申し込むこともでき、その場合は「借入申込書(国民生活事業用)」もあわせて提出します。
ステップ3 面談
申込後、公庫の担当者と面談します。公庫の案内では、資金の使いみちや事業計画について話を聞くとされていて、オンラインでの面談にも対応しています。具体的には、次のような点を説明できるようにしておくと安心です。
- 資金を何にいくら使うか
- これまでの仕事の経験と、今回の事業との関係
- 売上や利益の見込みと、その根拠
- 自己資金をどのように準備したか
創業計画書に書いた内容を、自分の言葉で説明できるかどうかが見られます。公庫からは、面談の際に事業計画に関連する資料や、資産・負債がわかる書類を準備するよう案内されています。数字の根拠になった資料(見積書、取引先とのやり取り、商圏の調べなど)も手元にそろえておきましょう。
ステップ4 審査
公庫は、面談の内容と提出書類をもとに事業計画をさまざまな角度から検討し、融資するかどうかを判断します。審査の過程では、店舗や事業所の予定地を担当者が訪問します。
ステップ5 契約・送金
融資が決まると、契約手続きの案内があります。契約は「日本公庫電子契約サービス」を使ってWeb上で行い、手続きが終わると指定の口座に融資金が送金されます。
返済は原則として毎月行います。返済方法には、元金均等返済、元利均等返済、ステップ(段階)返済などがあります。
必要書類チェックリスト
これから創業する方が、インターネットで申し込む場合の書類です(公庫「創業予定の方」の案内より)。
| 書類 | 個人 | 法人 | 補足 |
|---|---|---|---|
| 創業計画書 | ○ | ○ | 公庫の様式をダウンロードして作成 |
| 本人確認書類 | ○ | ○ | 運転免許証(両面)、マイナンバーカード(表面のみ)、パスポート(顔写真のページと現住所等のページ)のいずれか |
| 履歴事項全部証明書または登記簿謄本 | − | ○ | |
| 見積書 | △ | △ | 設備資金を申し込む場合 |
| 許認可証 | △ | △ | 飲食店など許可・届出が必要な事業 |
| 不動産の登記簿謄本または登記事項証明書 | △ | △ | 担保を希望する場合 |
| 都道府県知事の推せん書、または生活衛生同業組合の資金証明書 | △ | △ | 生活衛生関係の事業。推せん書は設備資金の申込額が500万円以下なら不要 |
| 送金先口座の通帳の写し | △ | △ | 電子契約サービスを使う場合。表紙と見開き1ページ目(通帳がない口座はマイページ画面の写しなど) |
| 電子契約サービス利用申込書 | − | △ | 代表者が2名以上の法人で、電子契約サービスを使う場合 |
| 借入申込書(国民生活事業用) | △ | △ | 郵送で申し込む場合 |
○=必要 △=該当する場合に必要 −=不要
様式は公庫の「各種書式ダウンロード」ページから入手できます。
すでに事業を始めていて税務申告を終えている方は、必要な書類が変わります。公庫の「お手続きの流れ」のページで、ご自身の状況に合った案内を確認してください。
創業計画書で見られるポイント
創業計画書は、審査の中心になる書類です。公庫は「創業計画書セルフチェック」や「創業計画の書き方」を公開しているので、書き終えたら一度照らし合わせてください。ここでは特に質問が集中しやすい3点を挙げます。
自己資金と、そのお金の貯め方
公庫のQ&Aでは、自己資金は重要な要素のひとつだとしたうえで、それ以上に創業計画全体がしっかりしているかが重要だと説明しています。また同じ回答の中で、公庫が融資先の創業企業を対象に行った調査(新規開業実態調査)では、創業資金の総額に占める自己資金の割合は平均で2割程度だと紹介しています。
公庫は面談の際に、資産・負債がわかる書類を準備するよう案内しています。自己資金を貯めてきた口座の通帳などで、そのお金がどのように貯まってきたかを説明できるようにしておきましょう。まとまった入金がある場合は、どこから入ったお金かも説明できるようにしておきます。
事業経験と、売上見込みの根拠
同じ業種での勤務経験や、その中で担当していた業務は、計画の実現性を判断する材料になります。売上の見込みは「客単価×客数×営業日数」のように、計算の過程を示せる形にしておくと説明しやすくなります。
資金の使いみちと見積書の整合
創業計画書の「必要な資金」に書いた金額と、見積書の金額が合っているかは、確認されやすい点です。見積書の日付や宛名、税込か税抜かもそろえておきましょう。
書類準備でつまずきやすい点
- 物件や設備の見積書が、創業計画書の金額と合っていない
- 許認可が必要な業種で、取得の時期を確認していない
- 通帳に説明しにくい入出金があり、面談で答えに詰まる
- 法人設立前に申し込むか、設立後に申し込むかを決めていない
法人にするか個人で始めるかは、融資の申込名義にも関わります。判断に迷う場合は「個人事業主・無限責任と法人・有限責任の違い」もあわせてご覧ください。
名古屋・愛知で申し込む場合
公庫の申込窓口は、法人で創業する場合は本店所在地、個人で創業する場合は創業予定地の近くの支店が通常の担当です。名古屋市内で開業する場合も、この考え方で担当の支店が決まります。支店の一覧は、公庫の店舗案内で確認できます。
公庫の融資だけでなく、愛知県や名古屋市の制度融資(信用保証協会の保証付き融資)を組み合わせる方法もあります。どの金融機関と取引を始めるかで迷っている場合は、「信用金庫と銀行の違い」も参考にしてください。
税理士に相談すると変わること
創業融資の準備で税理士に相談すると、主に次の点で手間と不安を減らせます。
- 売上・経費の見込みを、根拠のある数字に組み立てられる
- 面談で聞かれやすい点を事前に確認できる
- 個人で始めるか法人を設立するか、税金と融資の両面から判断できる
新規開業・スタートアップ支援資金には、次の条件をすべて満たす方に特別利率が適用される区分があります。
- 「中小企業の会計に関する基本要領」または「中小企業の会計に関する指針」を適用している、または適用する予定である
- 自分で事業計画書を作っている
- 認定経営革新等支援機関(税理士、公認会計士、中小企業診断士など)の指導と助言を受けている
山本聡一郎税理士事務所は認定経営革新等支援機関です。この利率区分を利用できるかどうかは、事業計画の内容や公庫の要件によって決まります。申込前の段階でご相談いただければ、利用できる可能性を一緒に確認します。
山本聡一郎税理士事務所では、名古屋・愛知で開業する方の創業融資をサポートしています。詳しくは「創業融資サポート」をご覧ください。
よくある質問
創業前でも申し込めますか?
申し込めます。公庫は創業予定の方向けに手続きを案内しており、創業計画書をもとに事業計画の内容が確認されます。創業予定の方の書類一覧には、確定申告書や決算書は含まれていません。
自己資金がなくても申し込めますか?
公庫の「新規開業・スタートアップ支援資金」の案内には、自己資金を申込の条件とする記載はありません。ただし公庫のQ&Aでは、自己資金は重要な要素のひとつとされています。自己資金の考え方は「名古屋で創業融資を受ける完全ガイド」で、代表自身の体験とあわせて説明しています。
まとめ
公庫の創業融資は、事前相談 → 申込 → 面談 → 審査 → 契約・送金の順に進みます。書類は創業計画書を中心に、本人確認書類、見積書(設備資金がある場合)、許認可証(必要な業種)、法人の場合は履歴事項全部証明書をそろえます。
創業計画書の数字の組み立てや面談の準備に不安がある場合は、早めに専門家へ相談してください。
制度の全体像や、当事務所の代表が公庫の創業融資を利用したときの体験は「名古屋で創業融資を受ける完全ガイド」をご覧ください。
この記事の執筆・監修
山本聡一郎(税理士)
山本聡一郎税理士事務所 代表
名古屋税理士会 中支部所属(税理士登録番号 第141212号)
認定経営革新等支援機関
プロフィール・事務所概要
最終確認日:2026年10月31日
山本 聡一郎(やまもと そういちろう)
山本聡一郎税理士事務所 代表税理士/MBA(経営学修士)
税理士登録番号:第141212号
所属:名古屋税理士会 名古屋中支部
学位:MBA(名古屋商科大学大学院)
認定経営革新等支援機関
1982年生まれ。名古屋市中区錦(地下鉄伏見駅徒歩3分)にて、創業支援・融資支援・経営相談に強い税理士事務所を運営。
名古屋商科大学大学院でMBA(経営学修士)を取得。税務・会計の専門知識に加え、経営戦略や財務分析の視点から、中小企業の経営をサポートしている。
特に、会社設立や創業融資、資金繰り改善、節税対策を得意とし、創業予定者から事業拡大を目指す経営者まで幅広く支援。近年は、事業承継や非上場株式の評価にも力を入れている。
また、クラウド会計ソフト「freee」の導入・活用支援にも注力し、ITや生成AIを活用した経理業務の効率化を推進している。
自身も事務所を経営する立場として、税金の相談だけでなく、経営者が抱える資金繰りや将来の事業展開についても一緒に考えることを大切にしている。
「税務のことはもちろん、経営のことも気軽に相談できる税理士」を目指し、日々、中小企業経営者に寄り添った支援を行っている。
クラウドワークスの副業で確定申告は必要?申告基準・バレる理由・節税まで解説
クラウドワークスで副業を始めたものの、「ネット副業でも確定申告は必要なの?」「いくら稼いだら申告しなければいけないの?」と疑問を抱えている方は多いはずです。
特に、月5万円前後のちょっとした収入であれば申告不要と思いがちですが、それは必ずしも正しくありません。
この記事では、クラウドワークスの副業収入における確定申告の要否を判断する基準から、会社にバレないための住民税対策、申告で使える経費の計上ルール、申告を怠った場合のペナルティまでを体系的に解説します。
確定申告が初めての方でも迷わないよう、具体的な手順も紹介しています。
1. クラウドワークスの副業収入で確定申告が必要な基準とは
確定申告が必要かどうかを判断するとき、多くの人が「いくら稼いだか(収入)」で考えてしまいます。
しかし正しい判断基準は、いくら手元に残ったか(所得)です。
この違いを理解することが、確定申告の第一歩です。
確定申告の要否は「売上」ではなく「所得」で判定
クラウドワークスで得た報酬は「収入(売上)」です。しかし確定申告の要否を判断するのは、収入から必要経費を差し引いた「所得」の金額です。
所得 = 収入(クラウドワークスで受け取った報酬) - 必要経費
たとえば月5万円の収入があっても、パソコン代や通信費などの経費が年間30万円かかっていれば、年間収入60万円から30万円を引いた30万円が所得となります。
この所得金額をもとに、申告の必要性が決まります。
副業は年間所得20万円超で確定申告が必要
会社員など給与所得者が副業としてクラウドワークスを利用している場合、副業で得た所得が年間20万円を超えると確定申告が義務となります。
●参照:国税庁 No.1900 給与所得者で確定申告が必要な人
ここで注意したいのは「年間所得20万円」という基準です。月に換算すると約1万6,000円。
月5万円の収入があっても、経費を引いた所得が年間20万円以下に収まれば申告不要となります。
逆に月3万円の収入でも、経費がほとんどなければ年間36万円の所得となり、確定申告が必要になります。
また、副業の所得が20万円以下であっても、住民税の申告は別途必要な場合があります。
「確定申告が不要=すべての申告が不要」ではない点に注意しましょう。
※ 個人事業主やフリーランスとして本業でクラウドワークスを利用している場合は、基礎控除48万円を超える所得が申告の目安となります。
2. クラウドワークスの収入はどの「所得区分」に分類されるか
確定申告をする際に重要なのが「所得区分」の判断です。
クラウドワークスの収入がどの区分に分類されるかによって、使える控除や税額が大きく変わります。
「所得区分」判定の鍵は継続した事業と認められること
クラウドワークスの副業収入は、原則として「雑所得」に分類されます。しかし、以下の条件を満たす場合は「事業所得」として申告できる可能性があります。
- 継続性・反復性がある(単発の仕事ではなく定期的に受注している)
- 収益性がある(利益を得ることを目的としている)
- 帳簿を保存している(2022年の国税庁通達により、帳簿の保存が事業所得認定の要件に)
帳簿の保存が条件となった背景には、副業の所得区分をめぐるトラブルが増えたことがあります。
クラウド会計ソフト(freee・マネーフォワードなど)を活用して帳簿を管理しておくことを強くおすすめします。
事業所得にすれば青色申告で節税の幅が広がる
事業所得として申告できると、「青色申告」を選択できます。青色申告には以下のメリットがあります。
- 青色申告特別控除(最大65万円)が受けられる
- 赤字が出た場合、翌年以降3年間にわたって繰り越せる
- 家族への給与(青色事業専従者給与)を経費にできる
たとえば所得が100万円あっても、青色申告特別控除を適用すれば課税所得を35万円まで圧縮できます。
節税効果は非常に大きく、事業所得として認められる見込みがあれば積極的に青色申告を選択しましょう。
●参照:国税庁 青色申告特別控除
源泉徴収されている場合は支払調書を確認する
クラウドワークスでは、一定の報酬(主にデザイン・ライティング等の業務委託報酬)について源泉徴収が行われる場合があります。
源泉徴収された税金は確定申告時に精算されるため、申告書への記載が不可欠です。
支払調書の発行方法・確認方法については、クラウドワークスの公式サイトでご確認ください。
源泉徴収額を記載し忘れると、本来還付されるはずの税金を受け取れないケースもあります。
「自分の副業収入は雑所得?事業所得?どちらが得なの?」
所得区分の判断は、活動実態や収入規模によって異なるため、一概には言えません。
山本聡一郎税理士事務所では、あなたの状況をヒアリングしたうえで最適な申告方法を無料でご提案いたします。
3. クラウドワークスの副業は会社にバレる?バレないための注意点
副業を始めるにあたって多くの方が心配するのが「会社にバレるんじゃないか?」という点です。
結論から言うと、適切な対策を取らないとバレる可能性は十分にあります。その主な原因と対策を解説します。
副業が会社にバレる主な原因は「住民税」
副業が会社にバレる最大の原因は、住民税の金額の変化です。
住民税は前年の所得をもとに計算され、会社員の場合は通常「特別徴収」といって会社の給与から天引きされます。
副業で収入が増えると住民税の額が増加し、給与額に対して住民税が多すぎることに会社の経理担当者が気づくケースがあります。
副業の収入が増えれば増えるほど住民税の増加幅が大きくなり、発覚リスクも高まります。
月5万円程度の副業でも、年間60万円の収入が加わることで住民税が数万円増える可能性があるため、注意が必要です。
【対策】住民税を「自分で納付」に切り替える手順
この問題を防ぐ最も効果的な方法が、住民税の納付方法を「普通徴収(自分で納付)」に切り替えることです。
確定申告書の第二表に「住民税に関する事項」という欄があります。
そこにある「給与・公的年金等に係る所得以外の所得に係る住民税の徴収方法」の選択肢で、「自分で納付」を選択します。
これにより、副業分の住民税は会社経由ではなく自分で直接納付することになり、会社の経理に副業収入の存在が伝わりにくくなります。
●参照:国税庁 手順6 住民税、事業税に関する事項を記入する
ただし、所得が非常に大きい場合や、市区町村の処理によっては完全に防げないケースもあります。
あくまで「リスクを下げる対策」であることを理解したうえで対応してください。
副業禁止の会社でバレると懲戒処分の恐れ
就業規則で副業が禁止されている会社の場合、副業が発覚すると懲戒処分(減給・出勤停止・最悪の場合は解雇)の対象となる恐れがあります。
クラウドワークスで副業を始める前に、必ず自社の就業規則を確認しましょう。
近年は副業を解禁する企業も増えていますが、許可制(事前申請が必要)としている会社も多いため、ルールに従った行動が重要です。
4. クラウドワークス副業の確定申告で使える経費と計上ルール
確定申告において経費を正しく計上することは、合法的に税負担を減らすための重要な手段です。
クラウドワークスの副業で計上できる経費とできない経費を整理します。
経費にできるもの
以下の費用は、クラウドワークスの業務に直接関連するものとして経費に計上できます。
【経費一覧表】
| 経費の種類 | 勘定科目 | 内容・ポイント |
| 通信費・インターネット代 | 通信費 | 業務で使用した分を按分して計上。自宅兼用の場合は業務使用割合(例:30%)で計算 |
| パソコン・周辺機器(10万円未満) | 消耗品費 | 10万円未満:全額その年に経費計上可 |
| パソコン・周辺機器(10〜30万円) | 工具器具備品/一括償却資産 | 青色申告なら一括償却特例を活用。30万円以上は減価償却 |
| クラウドワークスのシステム手数料 | 支払手数料 | プラットフォームに支払う利用手数料は全額経費として計上可能 |
| 書籍費用 | 新聞図書費 | スキルアップや業務関連の書籍代 |
| セミナー費用 | 研修費 | 業務関連のセミナー参加費は経費に算入できる |
| 水道光熱費 | 水道光熱費 | 在宅ワークの場合、業務使用割合で按分して計上できる |
| クラウド会計ソフトの利用料 | 諸会費/通信費 | 確定申告のために使用する会計ソフトの費用も経費として認められる |
※ クラウドワークスはオンラインでのやり取りが原則のため、交通費や会議費・接待交際費は基本的に経費として認められません。
万が一対面での打ち合わせが発生した場合は、その必要性を説明できる記録(メッセージ履歴・議事録など)を残したうえで計上を検討してください。
経費にならないもの
以下の費用は、業務との関連性が認められないとして経費計上が否認されるリスクがあります。
- プライベートの食事代・交際費(業務との関係を説明できないもの)
- 顧客との会食・接待費用(クラウドワークスはオンライン完結が原則のため、接待の必要性を説明しにくく否認されるリスクが高い)
- 趣味・娯楽目的の購入物(ゲームや映画など)
- 副業と無関係な資格取得費用
- 交通費・会議費(オンライン完結が原則のため、必要性の説明が困難)
- 個人的な旅行・観光費用
また、本業(給与所得)に関わる費用は経費として計上できません。
給与所得者には「給与所得控除」が自動的に適用されており、スーツ代・通勤費・自己研鑽費用などはすでにその控除の中で賄われているという前提があるためです。
副業の経費として計上できるのは、あくまでクラウドワークスの業務に直接紐づく支出のみです。
按分が必要なものの注意点
自宅で副業をしている場合、家賃・通信費・光熱費など「プライベートと業務の両方に使う費用」は按分して計上する必要があります。
按分割合に絶対的なルールはありませんが、実態に即した合理的な割合を設定することが重要です。
特に会社員の副業の場合、本業でフルタイム勤務している事実があるため、按分割合は必然的に低くなります。
たとえばインターネット代であれば、
「平日は本業があるため副業は夜2時間のみ、休日は4時間。月間の副業使用時間は約100時間÷総使用時間720時間=約14%」
といった形で、現実の使用実態に基づいた根拠を持たせることが必要です。
実態からかけ離れた高い按分割合は、税務調査で否認されるリスクがあります。計算の根拠はメモや作業ログとして記録しておきましょう。
「この費用、経費にできる?できない?」
按分割合の判断や勘定科目の選択は、事業の実態によって変わります。
税務調査で否認されないためにも、迷ったら専門家に確認するのが確実です。
山本聡一郎税理士事務所では、副業・フリーランスの経費判断を無料相談で承っています。
5.【初めての確定申告】方法と手順
クラウドワークスの副業で初めて確定申告をする方に向けて、基本的な流れと必要な準備を解説します。
青色申告か白色申告か、まず選択する
確定申告には「青色申告」と「白色申告」の2種類があります。
白色申告は帳簿の要件が緩く手続きが簡単ですが、特別控除がありません。
一方、青色申告は事前に「青色申告承認申請書」の提出が必要ですが、最大65万円の特別控除を受けられます。
副業の所得区分が事業所得と認められる場合は、迷わず青色申告を選択しましょう。
青色申告特別控除の恩恵は非常に大きく、長期的な節税効果は数十万円単位になることもあります。
ただし、青色申告承認申請書は、原則として青色申告を受けようとする年の3月15日までに提出する必要があります。
新たに事業を開始した場合(1月16日以後)は、業務を開始した日から2か月以内が提出期限です。
副業を始める際には早めに手続きを行いましょう。
なお、クラウドワークスの副業が「雑所得」と判断される場合は、青色申告の対象外となるため白色申告になります。
確定申告に必要な書類チェックリスト
確定申告をスムーズに進めるために、以下の書類を事前に準備しておきましょう。
- 給与所得の源泉徴収票(会社員の場合、年末に会社から受け取る)
- クラウドワークスの支払調書・源泉徴収票(クラウドワークス公式サイト参照)
- 経費の領収書・レシート(通信費・機材費・書籍代など)
- 帳簿データ(クラウド会計ソフトで管理しているもの)
- マイナンバーカードまたは通知カード+本人確認書類
- 振替納税を利用する場合は銀行口座情報
クラウド会計ソフト(freee・マネーフォワードクラウド確定申告など)を使えば、銀行口座やクレジットカードと連携して自動で帳簿を作成でき、申告書の作成も大幅に効率化されます。
3月15日の申告期限を必ず守る
確定申告の受付期間は毎年2月16日から3月15日です。
この期限を過ぎると「期限後申告」となり、無申告加算税や延滞税が発生する可能性があります。
e-Tax(電子申告)を利用すれば24時間いつでも申告でき、税務署に並ぶ手間も省けます。
マイナンバーカードとスマートフォンがあれば自宅から申告可能です。
年末から書類を整理し始め、1月中には帳簿の締めくくりを終わらせておくと、余裕を持って申告できます。
6. 確定申告を怠るとペナルティで納税額が膨らむ
「少額だからバレないだろう」「面倒だから後回しにしよう」と申告を怠ると、後から大きなペナルティが課される可能性があります。
無申告加算税・重加算税・延滞税とは
確定申告をしなかった場合(または期限後に申告した場合)には、以下のペナルティが発生します。
【ペナルティ一覧表】
| ペナルティの種類 | 税率・概要 |
| 無申告加算税 | 原則として納税額の15%(納税額が50万円超の部分は20%)。自主的に期限後申告した場合は5%に軽減される場合あり ●参照:国税庁 No.2024 確定申告を忘れたとき |
| 重加算税 | 仮装・隠蔽など悪質な場合に課される。税率は40%(無申告の場合)と非常に重い ●参照:国税庁 無申告事案における重加算税の賦課要件 |
| 延滞税 | 法定納期限の翌日から完納までの日数に応じて課される。年2.4〜8.7% ●参照:国税庁 延滞税の計算方法 |
たとえば、副業所得が50万円あり、本来の所得税が10万円だったとします。
これを申告せずに税務調査で発覚した場合、無申告加算税15,000円+延滞税が上乗せされ、最終的な負担は大幅に増えます。
悪質と判断されれば重加算税が課され、40,000円もの追加負担になるケースもあります。
クラウドワークスの収入は税務署に把握されている?
「申告しなくてもバレないのでは」と思う方もいるかもしれませんが、それは誤りです。
クラウドワークスをはじめとするプラットフォーム事業者は、一定金額以上の報酬を支払った場合に「支払調書」を税務署に提出する義務があります。
つまり、あなたがクラウドワークスで得た収入は、税務署がすでに把握している可能性が高いのです。
さらに近年は、国税庁によるデジタルデータを活用した調査能力が向上しており、副業収入の捕捉精度は年々高まっています。
「申告しなくても大丈夫」という考えは非常にリスクが高く、正直に申告することが最善の選択です。
「過去に申告していない年がある…今からでも間に合う?」
申告漏れは、発覚前に自主的に対応することでペナルティを最小限に抑えられます。
しかし対応を誤ると負担が大きくなるため、まず専門家への相談が先決です。
山本聡一郎税理士事務所では、過去の申告漏れへの対処法も含めて無料でご相談いただけます。
7. クラウドワークスの副業と確定申告|よくある質問
Q. クラウドワークスで月5万円稼いでいます。確定申告は必要ですか?
月5万円の収入があれば年間60万円の収入になりますが、確定申告の要否は「所得(収入-経費)」で判断します。
経費を差し引いた所得が年間20万円以下であれば、確定申告は不要です。
ただし、経費がほとんどない場合は所得が年間20万円を超える可能性が高く、申告が必要になります。
また確定申告が不要な場合でも、住民税の申告が必要なケースがあります。
収入の状況に応じて、一度税理士に相談することをおすすめします。
Q. カフェで作業した場合、コーヒー代は経費にできますか?
クラウドワークスの副業においては、オンライン完結が前提のためクライアント訪問が発生しにくく、移動中や打ち合わせに紐づくカフェ利用という状況を説明しにくいため、原則として経費計上は難しいです。
作業場所の費用を経費にしたい場合は、業務目的が明確なコワーキングスペースの利用料が現実的な選択肢です。
Q. 確定申告の準備はいつから始めればいいですか?
理想は、副業を始めた時点から日々の収支を記録しておくことです。
年をまたいで慌てて領収書をかき集めるのは非常に手間がかかります。
クラウド会計ソフトを導入して、日々の入出金を自動で記録する仕組みを整えておけば、申告期間(2月16日〜3月15日)になってからスムーズに対応できます。
遅くとも1月から準備を始め、必要書類(支払調書・源泉徴収票・領収書)をそろえておきましょう。
Q.今まで確定申告してこなかった分はどうすればいいですか?
過去に申告すべき所得があったにもかかわらず申告していなかった場合は、「期限後申告」として自主的に申告することができます。
税務調査で発覚する前に自主的に申告すれば、無申告加算税が5%に軽減される場合があります(通常は15〜20%)。
過去の申告漏れが心配な場合は、税理士に相談することを強くおすすめします。
申告の漏れた年数・金額・状況によって最適な対処法が異なるため、専門家のアドバイスのもとで進めることがリスクを最小化する近道です。
まとめ|クラウドワークスの確定申告は早めの準備が節税のカギ
確定申告は難しそうに見えて、正しく理解すれば決して複雑ではありません。
大切なのは「自分が申告すべき立場かどうか」を早めに把握し、日頃から収支を記録しておく習慣を持つことです。
早めの準備が、余裕ある申告と節税につながります。
【名古屋のITに強い税理士をお探しの方へ】
クラウドワークス・フリーランス・スタートアップの確定申告に精通した、愛知県名古屋市の税理士事務所です。
✔ freee・マネーフォワードなどクラウド会計ソフトに完全対応
✔ IT事業特有の経費判断・所得区分の相談に対応
✔ 青色申告の申請サポートから節税プランニングまで一括対応
✔ 副業から個人事業主、スタートアップまで幅広く対応
「申告漏れが心配」「経費の判断が難しい」「青色申告に切り替えたい」など、まずはお気軽にご相談ください。
山本 聡一郎(やまもと そういちろう)
山本聡一郎税理士事務所 代表税理士/MBA(経営学修士)
税理士登録番号:第141212号
所属:名古屋税理士会 名古屋中支部
学位:MBA(名古屋商科大学大学院)
認定経営革新等支援機関
1982年生まれ。名古屋市中区錦(地下鉄伏見駅徒歩3分)にて、創業支援・融資支援・経営相談に強い税理士事務所を運営。
名古屋商科大学大学院でMBA(経営学修士)を取得。税務・会計の専門知識に加え、経営戦略や財務分析の視点から、中小企業の経営をサポートしている。
特に、会社設立や創業融資、資金繰り改善、節税対策を得意とし、創業予定者から事業拡大を目指す経営者まで幅広く支援。近年は、事業承継や非上場株式の評価にも力を入れている。
また、クラウド会計ソフト「freee」の導入・活用支援にも注力し、ITや生成AIを活用した経理業務の効率化を推進している。
自身も事務所を経営する立場として、税金の相談だけでなく、経営者が抱える資金繰りや将来の事業展開についても一緒に考えることを大切にしている。
「税務のことはもちろん、経営のことも気軽に相談できる税理士」を目指し、日々、中小企業経営者に寄り添った支援を行っている。
加速する業務委託:企業のリスク回避と節税・自由な働き方の時代へ
なぜ今、「業務委託」が加速しているのか?
最低賃金の上昇、社会保険料の負担増、そして法改正による働き方の多様化。
企業を取り巻く環境が変化する中で、従来の「雇用契約」ではなく、「業務委託契約」を活用する企業が急増しています。
これは企業側の事情だけでなく、働く側のニーズも大きく影響しています。
フリーランスを選ぶ人が増え、また企業が副業を容認するようになったことで、本業とは別に副業として業務委託契約を結ぶなど、働く側も場所や時間に縛られない自由な働き方を求める時代になっているからです。
さらには、業務委託やフリーランスは、原則として労働基準法の縛りを受けないため、『より多く働いて稼ぎたい』という意欲を持つ人にとっては格好の働き方なのです。
本記事では、このトレンドを背景に、企業が業務委託を選ぶ具体的な理由やメリット、そして税理士の視点から見たコスト・リスク管理のメリットについて解説します。
1. 企業が業務委託を加速させる理由:コストとリスクの圧縮
企業(募集する側)が業務委託契約を選ぶ最大の動機は、人件費に関する「固定費の変動費化」と「法的リスクの回避」にあります。
① コスト面のメリット:人件費の変動費化と節税効果
・固定費の削減(人件費の変動費化)
雇用契約の場合、給与は毎月一定額発生する固定費です。
一方、業務委託契約で支払う報酬は、発注した業務量や成果物に応じて支払う変動費となります。
売上が減少した場合でも、雇用契約と比べて人件費の調整が容易となり、経営の柔軟性が高まります。
・法定福利費の削減
従業員を雇用する場合、企業は社会保険(健康保険、厚生年金)や労働保険(雇用保険、労災保険)への加入が必須であり、社会保険料の約半分を企業が負担する義務があります。
業務委託の場合、企業はこれらの法定福利費を一切負担する必要がないため、人件費の総額を大幅に圧縮できます。
・業務委託費は外注費として、消費税の節税ができる
業務委託契約で支払う報酬(外注費)は、会計上「仕入れ」に該当します。
この外注費に含まれる消費税は、仕入税額控除の対象となるため、企業が納税する消費税額を減らす効果が期待できます。
これは、給与を支払う雇用契約にはない、業務委託独自の大きな節税メリットです。
② リスク面のメリット:労務管理と法的な負担軽減
業務委託契約では、企業は労働基準法や労働契約法の適用を受けません。
・労働時間管理の不要
労働時間ではなく、成果物(納品物)に対して報酬を支払うため、企業側は従業員の残業代の支払いや労働時間管理の義務から解放されます。
・解雇・雇用のリスク回避
労働法上の「解雇規制」の対象外となるため、契約期間の終了や業務完了をもって関係を終了しやすく、人材の入れ替えを柔軟に行えます。
・退職金・賞与の不要
法的に退職金や賞与の支払義務がないため、人件費の予測が容易になります。
③ 業務委託のリスクとデメリット(企業側の視点)
コストとリスクを圧縮できる一方で、業務委託には企業側にも以下のようなデメリットとリスクがあります。
・業務が完遂しないリスク
報酬は成果物に対して支払われるため、契約者が途中で業務を投げ出したり、期待した成果を出せないまま連絡が途絶える(飛ばれる)リスクがあります。
・情報漏洩・品質管理の困難さ
企業内部の人間ではないため、業務遂行における情報や理念の共有が難しく、秘密保持や情報漏洩のリスク管理が複雑になります。
また、業務プロセスを直接指導できないため、品質の均質性を保つ教育が困難です。
・コミュニケーションの取りづらさ
企業への帰属意識が低く、常駐しない働き方であるため、組織的な連携やコミュニケーションが取りづらくなる傾向があります。
・源泉徴収の税務義務(重要)
業務委託契約に基づく報酬の支払いであっても、その業務が所得税法第204条に定められた特定の報酬(例:原稿料、講演料、デザイナーへの報酬、士業への報酬など)に該当する場合、企業側には源泉徴収を行う義務が発生します。
これを怠ると、企業が源泉所得税の追徴課税や不納付加算税を負うことになるため、契約内容に応じてこの税務上の義務を履行する必要があります。
●参照リンク 国税庁 No.2792 源泉徴収が必要な報酬・料金等とは
2. 働く側のメリット・デメリット:自由と自己責任
① 働く側のメリット:自由度の最大化
・働く時間の自由
労働時間に縛られず、自分のペースで業務を遂行できるため、育児や介護、ダブルワークとの両立が容易になります。
・働く場所の自由
在宅やリモートワークが基本となることが多く、通勤のストレスがなくなります。
・収入のコントロール
成果物の単価や仕事量を自分で交渉・調整できるため、雇用よりも高い収入を目指すことが可能です。
さらに、以下の税制上のメリットが加わります。
【経費計上の幅の広さ】
会社員では認められない自宅の家賃や光熱費の一部(家事按分)、パソコン・ソフトウェアの購入費、業務に必要な書籍、セミナー参加費などを経費として計上できます。
【税負担の軽減】
経費が増えることで課税対象となる所得が減り、会社員時代よりも税金や社会保険料の負担を軽減できる可能性があります。
② 働く側のデメリット:不安定性と自己負担
・社会保障の空白
健康保険や年金(厚生年金)が事業主負担分がなくなり、全額自己負担(国民健康保険・国民年金)となり、企業からの補填や老後の安心が薄くなります。
・収入の不安定さと入金トラブル
契約が終了すれば収入はゼロになります。
仕事が途切れた際の収入保障がなく、病気や怪我で働けなくなった場合のリスクは全て自己負担となります。
さらに、業務委託では『報酬の未払いや支払い遅延』といった入金トラブルのリスクが常につきまといます。
債権回収や契約交渉も全て自己責任 となるため、財務管理だけでなく法的な知識も求められます。
・確定申告の必要性
企業が源泉徴収を行っていても、最終的な所得の計算と納税は全て個人の責任で行う必要があり、税務処理の負担が増加します。
【重要】フリーランスの働き方を推奨する声は多いですが、必ず メリット・デメリット を深く理解し、リスクに備えた上で働くことが不可欠です。
3. 税理士から見た注意点:偽装請負と契約の透明性
業務委託契約を締結する際、企業が最も注意すべきは「偽装請負(ぎそううけおい)」と認定されるリスクです。
形式上は業務委託でも、実態として企業が労働時間を管理し、指揮命令下に置いている場合、労働基準監督署から雇用契約であると見なされます。
雇用と見なされると、過去に遡って社会保険料の追徴課税や残業代の支払い義務が発生する可能性があります。
まとめ
業務委託は、企業にとっても働く側にとってもメリットが大きい現代的な解決策です。
しかし、企業側は「偽装請負」のリスクを、働く側は「社会保障の空白」という自己責任のリスクをしっかり理解した上で契約を結ぶことが、将来的なトラブルを避ける鍵となります。
山本 聡一郎(やまもと そういちろう)
山本聡一郎税理士事務所 代表税理士/MBA(経営学修士)
税理士登録番号:第141212号
所属:名古屋税理士会 名古屋中支部
学位:MBA(名古屋商科大学大学院)
認定経営革新等支援機関
1982年生まれ。名古屋市中区錦(地下鉄伏見駅徒歩3分)にて、創業支援・融資支援・経営相談に強い税理士事務所を運営。
名古屋商科大学大学院でMBA(経営学修士)を取得。税務・会計の専門知識に加え、経営戦略や財務分析の視点から、中小企業の経営をサポートしている。
特に、会社設立や創業融資、資金繰り改善、節税対策を得意とし、創業予定者から事業拡大を目指す経営者まで幅広く支援。近年は、事業承継や非上場株式の評価にも力を入れている。
また、クラウド会計ソフト「freee」の導入・活用支援にも注力し、ITや生成AIを活用した経理業務の効率化を推進している。
自身も事務所を経営する立場として、税金の相談だけでなく、経営者が抱える資金繰りや将来の事業展開についても一緒に考えることを大切にしている。
「税務のことはもちろん、経営のことも気軽に相談できる税理士」を目指し、日々、中小企業経営者に寄り添った支援を行っている。
ターゲット設定が起業の成功を左右する!BtoBとBtoC 各特徴と注意点
起業を考えるとき、「誰に、何を、どうやって売るか」というターゲット設定は、ビジネスの成否を分ける最も重要な要素です。
中でも、ビジネスの相手が「企業」か「個人」かによって、事業のあらゆる側面が大きく変わります。
本記事では、BtoB(Business to Business)とBtoC(Business to Consumer)のそれぞれの特徴と、集客、資金繰り、価格設定における違いを税理士の視点から徹底解説します。
1. BtoB(法人向けビジネス)の特徴
BtoBビジネスは、企業を顧客とする事業モデルです。
ITサービス、オフィス用品、コンサルティング、物流サービスなどがこれに該当します。
メリット
取引単価が高い
一度の取引で大規模な契約につながることが多く、高い売上を期待できます。
継続的な取引になりやすい
企業間の信頼関係が築ければ、長期的な取引やリピート契約に繋がりやすく、売上が安定しやすい傾向にあります。
価格競争に陥りにくい
導入後のサポートや専門的な知識、企業間の信頼が重視されるため、単純な価格競争になりにくいと言われています。
デメリット
契約までの時間が長い
複数の部署の承認が必要となるため、商談から契約までの期間が長くなります。
売上規模が限定的
顧客数が限られるため、急激な売上拡大は難しい場合があります。
2. BtoC(個人向けビジネス)の特徴
BtoCビジネスは、個人を顧客とする事業モデルです。
飲食、アパレル、美容室、小売業などがこれに該当します。
メリット
購買決定までの時間が短い
個人の意思決定で商品が購入されるため、契約までの時間が短く、即決もあり得ます。
市場規模が大きい
顧客となる個人が多いため、口コミやSNSなどで一気に広まれば、短期間で大きな売上を上げられる可能性があります。
価格設定の自由度が高い
ブランド力やコンセプト、希少性など、付加価値によって高単価での販売が可能です。
デメリット
取引単価が低い
個人の消費が主体のため、一度の取引単価は低くなりがちです。
競合が多い
参入障壁が低いため、多くの競合と価格やサービスで差別化を図る必要があります。
3. 集客方法の違い
BtoBとBtoCでは、顧客の購買行動が異なるため、集客方法も大きく変わります。
BtoB の集客方法
展示会、セミナー
企業の担当者と直接商談する機会を得られます。
専門メディアでの広告、記事
業界の担当者が情報収集するメディアに特化してアプローチします。
Webサイト(問い合わせフォーム)
サービスの詳細を網羅的に掲載し、興味を持った企業からの問い合わせを促します。
インサイドセールス
電話やメールでアポイントを取り、商談に繋げます。
BtoC の集客方法
SNSマーケティング
Instagram、X(旧Twitter)などでブランドのコンセプトや商品の魅力を発信し、ファンを獲得します。
リスティング広告、ディスプレイ広告
GoogleやYahoo!などで、商品の購買意欲が高いユーザーに広告を表示させます。
口コミ、レビューサイト
ユーザーのリアルな声が購買に大きく影響するため、口コミサイトへの掲載やキャンペーンが重要です。
4. 資金繰り・キャッシュフローの違い
BtoBとBtoCでは、決済方法が異なるため、キャッシュフローの特性も大きく異なります。
BtoB の資金繰り
後払い・請求書払い
多くの取引が後払い(掛け払い)で行われます。
売上は発生しても、入金まで1~2ヶ月かかることが一般的です。
そのため、売上が増えるほど、入金までの間に資金が不足する「黒字倒産」のリスクが高まります。
キャッシュフローの改善策
支払いを早める「ファクタリング」や、売掛金担保の融資などを活用して、資金不足を補う必要があります。
BtoC の資金繰り
即時決済
現金、クレジットカード、電子マネーなど、決済と同時に代金が回収されるため、キャッシュフローが安定しやすいです。
多額な仕入れ費用
商品を販売する場合、仕入れや在庫管理に多額の先行投資が必要となる場合があります。
価格設定の柔軟性
消費者の購買意欲を刺激するため、セールやキャンペーンを頻繁に行い、価格を変動させる戦略が一般的です。
5. 消費税・インボイス制度の注意点
BtoB ビジネスの場合
顧客である企業は、支払った消費税を控除(仕入税額控除)したいと考えます。
そのため、売上規模が1,000万円以下(免税事業者)であっても、企業と取引を続けるためには、適格請求書発行事業者(インボイス)として登録せざるを得ないケースがほとんどです。
登録しない場合、取引自体を打ち切られたり、値下げを要求されたりするリスクがあります。
BtoC ビジネスの場合
顧客が一般消費者であるため、消費者は支払った消費税の控除を必要としません。
したがって、売上規模が1,000万円以下の場合は、インボイス登録による影響はBtoBほど大きくありません。
登録せずに免税事業者のままでいるという選択肢が現実的です。
まとめ:あなたの事業はBtoB?それともBtoC?
BtoBとBtoCは、それぞれ異なる強みと弱みを持っています。
安定した売上と高い単価を求めるならBtoB
長期的な取引で安定した事業を築けます。ただし、契約までの粘り強い営業力と、キャッシュフロー管理が不可欠です。
市場の広がりと即時性を求めるならBtoC
多くの顧客にリーチし、短期間で売上を伸ばす可能性があります。ただし、激しい競争と価格変動への対応が求められます。
どちらの事業モデルにも税務・会計上の注意点があります。
特に、BtoB事業で発生しやすい資金繰りの問題や、BtoC事業での在庫評価、消費税計算など、専門的な知識が必要です。
起業前に、ご自身のビジネスモデルに合った最適な選択をするためにも、専門家である税理士にご相談ください。
山本 聡一郎(やまもと そういちろう)
山本聡一郎税理士事務所 代表税理士/MBA(経営学修士)
税理士登録番号:第141212号
所属:名古屋税理士会 名古屋中支部
学位:MBA(名古屋商科大学大学院)
認定経営革新等支援機関
1982年生まれ。名古屋市中区錦(地下鉄伏見駅徒歩3分)にて、創業支援・融資支援・経営相談に強い税理士事務所を運営。
名古屋商科大学大学院でMBA(経営学修士)を取得。税務・会計の専門知識に加え、経営戦略や財務分析の視点から、中小企業の経営をサポートしている。
特に、会社設立や創業融資、資金繰り改善、節税対策を得意とし、創業予定者から事業拡大を目指す経営者まで幅広く支援。近年は、事業承継や非上場株式の評価にも力を入れている。
また、クラウド会計ソフト「freee」の導入・活用支援にも注力し、ITや生成AIを活用した経理業務の効率化を推進している。
自身も事務所を経営する立場として、税金の相談だけでなく、経営者が抱える資金繰りや将来の事業展開についても一緒に考えることを大切にしている。
「税務のことはもちろん、経営のことも気軽に相談できる税理士」を目指し、日々、中小企業経営者に寄り添った支援を行っている。
空き家を活用したAirbnb開業マニュアル:遊休資産を収益に変える民泊ビジネスの始め方
近年、日本の空き家問題が深刻化しています。
全国の住宅の約7軒に1軒が空き家という現状は、地域経済の停滞や治安悪化の一因となっています。
しかし、この社会問題は、新たなビジネスチャンスでもあります。
使われなくなった空き家を、訪日外国人観光客や国内旅行者向けの民泊施設として活用すれば、安定した収益を生み出す「生きた資産」に生まれ変わらせることができるのです。
この記事では、空き家を所有する方や、副業・不動産投資に興味がある方に向けて、民泊開業の始め方から、合法的に運営するための注意点、そして収益計算のシミュレーションまで、税理士の視点も交えながら徹底的に解説します。
1・なぜ今、空き家を活用した民泊ビジネスなのか?
日本の空き家率が高い主な理由は、少子高齢化による世帯数の減少だけではありません。
多くの空き家所有者は、活用の機会がないことに加え、以下のような悩みを抱え、手つかずのまま放置しているのが実情です。
高額な解体費用
古い家屋を解体するには、数百万円単位の費用がかかります。この費用をすぐに捻出できない所有者は少なくありません。
固定資産税の負担増
住宅が建っている土地には「住宅用地の特例」が適用され、固定資産税が大幅に軽減されています。
しかし、建物を解体して更地にすると、この特例が適用されなくなり、固定資産税が最大で6倍に跳ね上がってしまいます。
相続問題の複雑化
親族間で意見が合わず、売却や活用方法について話し合いが進まないケースも多く見られます。
このように、使わないけれど処分もできない「遊休資産」を抱える所有者が増えています。
そんな空き家を民泊として活用することには、以下のような大きなメリットがあります。
① 新しい旅行スタイルとマッチ
かつてはホテルや旅館が宿泊の主流でしたが、旅行者の価値観は変化しています。
近年、訪日外国人観光客(インバウンド)が急増したことで、宿泊施設の多様なニーズが生まれました。
豪華なサービスや過剰な設備よりも、暮らすように旅をしたい、気兼ねなくリーズナブルに宿泊したいというニーズが増加しています。
民泊は、そうした新しい旅行者の需要にマッチした宿泊スタイルとして、大きな存在感を放っています。
② 資産活用と高い収益性
放置されたままでは固定資産税などの費用だけが発生します。
民泊に活用することで、資産を収益源に変え、資産価値の維持にも繋がります。
賃貸物件として貸し出すよりも、民泊は高い日単価を設定できるため、高い収益が期待できます。
観光シーズンにはさらに収益が跳ね上がる可能性もあります。
③ 民泊とAirbnb(エアビー)何が違う?
「民泊」と「Airbnb」は混同されがちですが、これらは全く別のものです。
民泊とは、空き家や自宅の一部を宿泊施設として提供する、事業形態の総称です。
旅館業法の簡易宿所や、住宅宿泊事業法(民泊新法)に基づく事業などがこれにあたります。
一方、Airbnbは、民泊という事業を行うための主要なプラットフォーム(仲介サイト)の名称です。世界中の旅行者と宿泊施設をつなぐ、マッチングサービスだと思ってください。
近年、Airbnbの認知度が非常に高まったため、「民泊」という事業そのものを「Airbnb」(エアビー)と呼ぶことも増えていますが、両者はあくまで「事業」と「ツール」という関係性です。
2・空き家を民泊施設として開業するまでのステップ
① 民泊事業の3つの制度と許可
民泊事業を合法的に行うためには、日本の法律に基づいた許可・届出が必要です。
⑴ 住宅宿泊事業法(民泊新法)
・届出制で、営業日数は年間180日以内に制限されます。
・一戸建てやアパートの一室など、幅広い物件が対象になります。
・比較的手軽に始められるため、これから民泊を始める多くの人がこの制度を利用します。
観光庁 minpaku:住宅宿泊事業者の届出に必要な情報、手続きについて
⑵ 特区民泊(国家戦略特別区域法)
・大田区や大阪市など、特定の地域でのみ認められている制度です。
・営業日数の制限がなく、2泊3日以上の宿泊が義務付けられています。
⑶ 旅館業法
・ホテルや旅館と同じ「許可制」の事業です。
・営業日数に制限がなく、フロント設置や消防設備の義務付けなど、要件が最も厳格です。
観光庁 minpaku 旅館業法について
https://www.mlit.go.jp/kankocho/minpaku/overview/minpaku/law2.html
これから始める場合は、年間180日以内という制限はありますが、民泊新法での届出を検討するのが最も現実的です。
② 開業までの大まかな流れ
⑴事業計画の策定
どんなターゲット層(ファミリー、カップル、インバウンドなど)に、どんなコンセプト(古民家風、モダン、シンプルなど)の施設を提供するのかを明確に決めます。
この段階で、物件の立地や周辺環境の分析も行い、需要とコンセプトが合致しているかを確認します。
⑵物件の準備
内装のリフォームや家具の購入、清掃業者との契約など、宿泊客を迎える準備を進めます。
⑶届出・許可申請
管轄の自治体(保健所など)に書類を提出し、届出を完了させます。
③ 初期投資を抑えるには
⑴DIY(Do It Yourself)の活用
リフォームの費用は大きな負担となりますが、壁の塗装や床の張り替えなど、簡単な作業は自分で行うことで大幅なコスト削減が可能です。
⑵サブスクリプションサービスの利用
高額な家具や家電は、購入する代わりにレンタルサービスやサブスクリプションサービスを利用しましょう。
初期費用を抑えられるだけでなく、故障時の交換などもスムーズに行えます。
⑶リサイクル品や中古品の活用
まだ使える家具や家電は、リサイクルショップやフリマアプリで探してみましょう。
状態の良いものが格安で手に入ることも多く、コンセプトに合ったユニークな空間作りにも繋がります。
⑷既存設備の最大限の活用
放置されていた空き家でも、水回り(キッチン、バスルーム)やエアコンなどがまだ使える場合があります。
これらを無理に交換せず、清掃や一部の修理で対応することで、費用を大きく抑えられます。
⑸内装業者との交渉
複数の業者から相見積もりを取り、価格やサービス内容を比較検討しましょう。
また、予算をあらかじめ明確に伝え、その範囲内でできる工事内容を提案してもらうことも有効です。
これらの工夫を凝らすことで、初期投資の負担を抑えつつ、魅力的で快適な民泊施設を開業することが可能になります。
3・税理士が解説!民泊経営で知っておくべきお金の話
① 収益シミュレーション
ここでは、一般的な民泊新法での運営を想定した簡易的なシミュレーションを行います。
売上(年収)
・1泊の単価: 2万円
・宿泊率: 50%
・運営日数: 180日(民泊新法の上限)
・年収 = 2万円 × 180日 × 50% = 180万円
経費(年間)
・清掃代: 2,000円 × 90日 = 18万円
・管理手数料(Airbnb等): 180万円 × 3% = 5.4万円
・光熱費・消耗品費: 20万円
・固定資産税: 15万円
・経費合計 = 約58.4万円
所得(利益)
180万円 – 58.4万円 = 121.6万円
※これはあくまで一例であり、立地や運営方法によって大きく変動します。
また、ここには載せていませんが、民泊事業を始めるための初期投資分(リフォーム代、家具・家電代など)を正確に把握して、何年で初期投資を回収できるか(ROI)を把握しておくことも重要です。
② 税務上の注意点
民泊で得た収入は、所得税の課税対象となります。
事業所得か雑所得か
・民泊の規模や継続性、事業性が認められれば事業所得となり、青色申告による税制優遇(特別控除、赤字の3年繰り越しなど)を受けられます。
・副業として小規模に行う場合は、雑所得に区分されるのが一般的です。
経費として計上できるもの
・リフォーム代
・家具・家電購入費(減価償却)
・清掃代
・光熱費
・インターネット代
・消耗品費
など、民泊運営に直接かかった費用は経費として認められます。
4・民泊事業で活用できる補助金・助成金
空き家活用や観光振興を目的に、国や地方自治体が様々な補助金・助成金制度を設けています。 「〇〇市 空き家 活用 補助金」や「〇〇県 民泊 助成金」などで検索してみましょう。
自治体のホームページや相談窓口で、最新情報を入手することが重要です。
また、小規模事業者持続化補助金も民泊事業のための広告宣伝費やウェブサイト費用などに活用可能です。
5・避けて通れないトラブル対策
不特定多数の人が利用する民泊では、事前に起こり得るトラブルを予想して対策を打つことが必要です。
① 近隣住民とのトラブル
騒音やゴミ出しの問題など、事前に近隣住民への配慮が必要です。
② 宿泊客同士のトラブル
備品の破損や喫煙など、ハウスルールを明確にし、宿泊客に周知徹底させましょう。
また、日本語が分からない外国人観光客のために分かりやすく伝える工夫も必要です。
③ 清掃・管理の手間
遠方に住んでいる場合、清掃や鍵の受け渡しを代行する業者と契約するのがおすすめです。
まとめ
空き家を活用した民泊ビジネスは、社会問題の解決と収益化を両立できる魅力的な事業です。
しかし、成功には、事業計画の策定、法的な要件の遵守、そして適切な税務処理が不可欠です。
特に、副業としての民泊は、所得区分や経費計上について複雑な判断が求められます。
また、民泊の届出・許可申請は、旅館業法や民泊新法など、複数の法令が関わる複雑な手続きです。
「どの制度で始めれば良いか」「届出書類の作成が大変そう」「税金はどのように計算すれば良いか」といったご不安があれば、ぜひ一度、当事務所にご相談ください。
届出や許可申請の手続きに関しては、提携している行政書士をご紹介することも可能です。
私たちは、あなたの空き家を有効活用し、安定した収益を生み出すための最適なプランを、専門家の視点からご提案させていただきます。
山本 聡一郎(やまもと そういちろう)
山本聡一郎税理士事務所 代表税理士/MBA(経営学修士)
税理士登録番号:第141212号
所属:名古屋税理士会 名古屋中支部
学位:MBA(名古屋商科大学大学院)
認定経営革新等支援機関
1982年生まれ。名古屋市中区錦(地下鉄伏見駅徒歩3分)にて、創業支援・融資支援・経営相談に強い税理士事務所を運営。
名古屋商科大学大学院でMBA(経営学修士)を取得。税務・会計の専門知識に加え、経営戦略や財務分析の視点から、中小企業の経営をサポートしている。
特に、会社設立や創業融資、資金繰り改善、節税対策を得意とし、創業予定者から事業拡大を目指す経営者まで幅広く支援。近年は、事業承継や非上場株式の評価にも力を入れている。
また、クラウド会計ソフト「freee」の導入・活用支援にも注力し、ITや生成AIを活用した経理業務の効率化を推進している。
自身も事務所を経営する立場として、税金の相談だけでなく、経営者が抱える資金繰りや将来の事業展開についても一緒に考えることを大切にしている。
「税務のことはもちろん、経営のことも気軽に相談できる税理士」を目指し、日々、中小企業経営者に寄り添った支援を行っている。
サラリーマンでも夢じゃない!副業「新しい農業」で始める週末ファーマー
「農業を副業に?」「農地も経験もないし、無理でしょ…」 そんな風に思っていませんか?
かつての農業は参入ハードルが高い世界でしたが、時代は変わり、新しい農業がサラリーマンや個人事業主の現実的な副業の選択肢として注目されています。
週末だけ自然に触れ、育てた野菜や果物が収入になる「農ある暮らし」。
これは単なる趣味にとどまらず、新しい収入源や資産形成にもつながるかもしれません。
この記事では、副業としての新しい農業の可能性を深掘りし、フルタイムで働きながらでも実践できる方法、収入を得るための具体的なルート、そして税務上のポイントまで、税理士の視点も交えながら徹底解説します。
1・農業は「食」を支える不滅のビジネス!
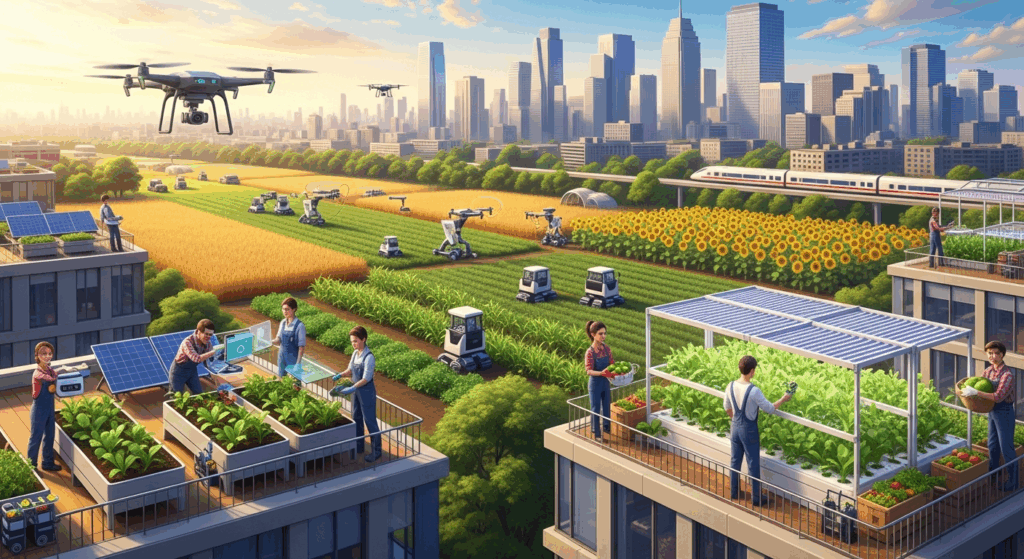
かつて農業は「儲からない・きつい・不安定」といったイメージが強く、後継者不足も深刻な課題となってきました。
実際、天候に左右されやすく、収穫や価格が安定しないことも多かったためです。
しかし農業は、人の暮らしに不可欠な「食」を支える産業であり、なくなることのない仕事です。近年は無農薬や有機栽培など付加価値を求める声が高まり、工夫次第で十分にビジネスとして成り立つ分野へと変わりつつあります。
2・なぜ今、副業としての農業が注目されるのか?
「農業は農家だけのものではない」――これが現代の新しい常識です。
従来の農業のイメージを覆す、柔軟な農業の形が広がっています。
① 農地所有がなくてもできる!手軽な「借りる」農業
以前は農地を所有することが前提でしたが、今は以下のような方法で手軽に農業を始められます。
市民農園・区画貸し農園
自治体やNPO法人が運営する農園で、年間契約で小さな区画を借りて農作業ができます。手ぶらで始められるよう、農具貸し出しや指導が受けられる場所も多いです。
レンタルファーム・シェアリング農業
より本格的な機械や設備、広さが必要な場合でも、短期間・低コストで借りられるサービスが増えています。複数人でシェアする形もあります。
ベランダ菜園・屋上菜園
都市部でも、プランターや水耕栽培キットを利用すれば、自宅のベランダや屋上スペースで野菜を育てることが可能です。
農業体験・研修プログラム
短期的な農業体験や、本格的な研修を通じて、まずは経験を積むこともできます。
② 昔と違う!「販売ルートの多様化」が副業を後押し
かつては農協への出荷がメインでしたが、現在は多様な販売ルートが開拓されています。
直売所・道の駅
地域の直売所や道の駅に直接持ち込むことで、新鮮な野菜を販売できます。
ECサイト・オンラインストア
自らオンラインショップを開設したり、既存の農業特化型ECサイトに出品したりして、全国の顧客に直接販売できます。
マルシェ・ファーマーズマーケット
都市部で開催されるマルシェに出店し、消費者の反応を直接感じながら販売できます。
サブスクリプション販売
定期購入システムを導入し、顧客に旬の野菜を定期的に届けるモデルも人気です。
レストラン・飲食店への直接契約
品質やこだわりをアピールし、地域のレストランやカフェに直接食材を卸すことも可能です。
SNSを活用した販路拡大
InstagramやFacebookで栽培状況やこだわりを発信し、ファンを獲得して直接販売に繋げる事例も増えています。
これらの新しい販路は、消費者と直接つながり、自身の価値を価格に反映させやすい環境を作り出しています。
3・フルタイムでも実現可能?副業農業のリアル
「フルタイムのサラリーマンでも、本当に農業なんてできるの?」という疑問は当然です。
しかし、やり方次第で十分に両立は可能です。
① 週末と隙間時間を活用する
週末集中型
平日は本業に専念し、土日祝日などの週末に集中的に農作業を行うスタイルです。市民農園やレンタルファームは、このスタイルに最適です。
早朝・夜間、隙間時間活用型
自宅のベランダ菜園や、通勤途中にある小型農園などで、短時間ずつ作業を進めることも可能です。水やりや簡単な手入れは、日常の隙間時間でも行えます。
作業の外部委託・自動化
一部の重労働や管理作業を、地域の農家やサービスに委託したり、水やりや温度管理を自動化するIoT機器を導入したりすることで、自身の負担を減らすことも検討できます。
② 「無理なく、小さく始める」が成功の鍵
最初から大規模な農業を目指すのではなく、まずは手軽な市民農園やベランダ菜園から始めるのがおすすめです。
育てやすい作物から
初心者向けの育てやすい野菜(ミニトマト、キュウリ、葉物野菜など)から始め、徐々に種類を増やしていきましょう。
ランチェスター戦略の視点
作物を育てるのにはある程度の知識も欠かせません。
多くの品目を育てるのではなく、特定の作物や栽培方法に特化することも有効です。
例えば、無農薬野菜専門、特定品種のトマト専門、ハーブ専門など、「狭く深く」取り組むことで、少ない労力で差別化を図り、高い利益率を目指せます。
例: 都会の屋上を活用した「マイクロハーブ」専門栽培、高単価な「特定の希少野菜」のみを少量多品目で栽培・直販する農園など。
4・税理士が解説!副業農業で知っておくべきお金の話
副業で農業を始める際に避けて通れないのがお金の話です。
得た収入は適切に申告し、使える経費は漏れなく計上することが重要です。
① サラリーマンは育てた野菜を売っても大丈夫?
勤務する会社が副業を許可している場合は問題ありません。
もちろん、本業に支障が出ない範囲で活動することが大前提です。
もし、会社の許可が必要な場合は、必ず手続きを行いましょう。
育てた野菜を全て家庭で消費したり、近所の方におすそ分けしたりする程度であれば、副業には該当しません。
副業かどうかの判断基準としては、下記の2点です。
営利性: 利益を得る目的で活動しているか
継続性: 繰り返し、継続的に活動しているか
② 所得区分の判断
農業による所得は、その規模や継続性によって「事業所得」または「雑所得」に区分されます。
雑所得
副業として小規模かつ一時的に行う場合。年間所得が20万円を超えると確定申告が必要です。
事業所得
継続的・反復的に行い、独立した事業と認められる規模の場合。
青色申告を選択すれば、様々な税制優遇(特別控除、赤字の繰り越しなど)を受けられます。
どちらの所得に該当するかは、売上規模、投入時間、営利性、社会的な地位など、総合的に判断されます。
判断に迷う場合は、税理士に相談しましょう。
③ 経費として認められるもの
農業で得た収入から、以下のような費用を経費として差し引くことができます。
農地利用料: 市民農園やレンタルファームの利用料。
種苗費・肥料費: 種、苗、肥料、土などの購入費用。
農具費: スコップ、クワ、ジョウロなどの農具の購入費用(高額な場合は減価償却)。
水道光熱費: 農業用水やビニールハウスの暖房などにかかる費用(自宅利用との按分が必要な場合あり)。
交通費: 農園への移動にかかる費用。
通信費: 販促用のSNS運用やECサイト管理にかかる通信費用。
包装・資材費: 収穫物の包装材や販売用の資材費。
外部委託費: 農作業の一部を外部に委託した場合の費用。
これらを適切に記帳し、確定申告で申告することで、税負担を軽減できます。
④ 補助金・助成金の活用も検討
近年では食料自給率の問題や、高齢化による農業従事者の減少を背景に、国は若者や新規参入者を積極的に支援しています。
そのため、新規就農者や環境保全型農業など、様々な目的で補助金や助成金が用意されています。
国や自治体の制度
「新規就農者育成総合対策」や各自治体の「市民農園」「農業振興補助金」などがあります。
●参照
相談窓口
各地域の農業振興センターやJA、自治体の農政担当部署などで情報提供や相談を受け付けています。
ただし、補助金・助成金にはそれぞれに厳しい要件や申請期間があるため、事前にしっかりと確認し、税理士とも連携して計画を立てることが重要です。
5・まとめ:新しい農業で、豊かな週末と未来を拓く
これからの時代、農業を始めるにあたり「農地所有が必須」「経験がないと無理」といった従来のイメージに縛られる必要はありません。
市民農園やレンタルファーム、多様な販売ルート、そしてITツールの活用など、「新しい農業」の形は、フルタイムで働くサラリーマンでも十分に参入可能なものへと進化しています。
もし、あなたが「新しいことにチャレンジしたい」「週末の時間を有効活用したい」「食に関わる事業に興味がある」とお考えなら、副業としての農業は、まさにぴったりの選択肢かもしれません。
山本 聡一郎(やまもと そういちろう)
山本聡一郎税理士事務所 代表税理士/MBA(経営学修士)
税理士登録番号:第141212号
所属:名古屋税理士会 名古屋中支部
学位:MBA(名古屋商科大学大学院)
認定経営革新等支援機関
1982年生まれ。名古屋市中区錦(地下鉄伏見駅徒歩3分)にて、創業支援・融資支援・経営相談に強い税理士事務所を運営。
名古屋商科大学大学院でMBA(経営学修士)を取得。税務・会計の専門知識に加え、経営戦略や財務分析の視点から、中小企業の経営をサポートしている。
特に、会社設立や創業融資、資金繰り改善、節税対策を得意とし、創業予定者から事業拡大を目指す経営者まで幅広く支援。近年は、事業承継や非上場株式の評価にも力を入れている。
また、クラウド会計ソフト「freee」の導入・活用支援にも注力し、ITや生成AIを活用した経理業務の効率化を推進している。
自身も事務所を経営する立場として、税金の相談だけでなく、経営者が抱える資金繰りや将来の事業展開についても一緒に考えることを大切にしている。
「税務のことはもちろん、経営のことも気軽に相談できる税理士」を目指し、日々、中小企業経営者に寄り添った支援を行っている。
法人口座選びの常識が変わる?ネット銀行vs都市銀行・地方銀行・信用金庫徹底比較
法人を設立する際や、既存の口座を見直す際に避けて通れないのが法人口座開設です。
一口に銀行と言っても、ネット銀行、都市銀行、地方銀行、信用金庫と多様な選択肢があり、「どれを選べばいいの?」と悩む方も多いでしょう。
かつては「銀行の信用」が最優先され、都市銀行や地方銀行を選ぶのが一般的でした。
しかし、IT化が進んだ現代では、「利便性」や「手数料」といった要素も法人口座選びの重要なポイントとなっています。
この記事では、それぞれの金融機関タイプの特徴とメリット・デメリットを徹底比較し、あなたの会社におすすめの法人口座を見つけるための指針を提供します。
手数料コストを抑えたい経営者、銀行との付き合い方に悩む経営者、そして会社の資金繰りや業務効率を改善したい経営者は、ぜひ参考にしてください。
1. 時代とともに変わる、法人口座選びの常識
利便性・コスト重視の時代へ
以前は、会社の信頼性を高めるために、誰もが知る都市銀行や地元の地方銀行で法人口座開設をすることが一般的でした。
確かに、これらの銀行は高い信用力を持ち、取引先からの信頼を得やすいという大きなメリットがあります。
しかし、インターネットバンキングの普及とIT技術の進化により、その常識は変わりつつあります。
ネット銀行の登場で、手数料の安さや24時間利用可能な利便性が加わり、法人口座選びは単なる口座開設ではなく、会社の資金繰りや業務効率に直結する重要な経営判断となっています。
バーチャルオフィスでの開設事情の変化
以前はバーチャルオフィスでの法人口座の開設はハードルが高く、ネット銀行しか開設できないのが当たり前でした。
けれども、ここ1-2年でその常識も変わりつつあります。
バーチャルオフィス運営会社が金融機関と提携し、利用者に対して都市銀行や地方銀行の開設ができるサービスも展開されるようになりました。
また、都市銀行も法人専用のネット口座サービスを展開するなど、法人口座開設のハードルは下がってきたように思えます。
(もちろん口座開設には審査がありますので、無条件に開設できるということではありません。)
それでは、次の章で各金融機関を比較していきましょう。
2. 各金融機関タイプの特徴と法人口座比較
それぞれの金融機関が持つ強みと弱みを理解し、自社のビジネスモデルや運用スタイルに合った法人口座を見つけましょう。
① ネット銀行
インターネット上での取引に特化した銀行です。
実店舗を持たないことでコストを抑え、その分を低手数料や高金利、利便性の高さに還元しています。
【代表例】
楽天銀行、GMOあおぞらネット銀行、住信SBIネット銀行など
【メリット】
・手数料の安さ
振込手数料や他行宛ての振込手数料が格安、または無料枠が豊富です。
ATM手数料も優遇される傾向にあります。
・24時間365日利用可能
ネットバンキングを通じて、時間や場所を選ばずにいつでも取引ができます。
・開設のスピード感
比較的スピーディーに法人口座開設ができる場合が多いです。
・クラウド会計との連携
クラウド会計ソフトとの連携機能が充実しており、自動連携による記帳作業の効率化が図れます。
・多様なサービス
デビットカード、バーチャル口座など、便利な機能を提供していることが多いです。
【デメリット】
・実店舗がない
対面での相談や、大量の現金を頻繁に入出金する業務には不向きです。
・公共料金・社会保険料等の引き落とし制限
ネット銀行は利便性が高い一方で、公共料金や生命保険・社会保険料などの引き落としに対応していない場合があります。
これは、引き落とし機関とのシステム連携が必要となるためです。
2025年5月時点では、社会保険料の引き落としに対応しているネット銀行は、イオン銀行・GMOあおぞらネット銀行の2行のみとなっています。
契約前に必ず、必要な引き落としに対応しているか確認しましょう。
参照:日本年金機構
・融資の選択肢
従来の銀行に比べ、融資の選択肢が限定的だったり、事業規模によっては対応が難しい場合があります。
・「信用」面での印象
大企業や一部の古い体質の取引先では、まだネット銀行よりも都市銀行や地方銀行の口座の方が信頼されやすいと感じられるケースも稀にあります。
② 都市銀行
全国に支店網を持ち、大企業から中小企業まで幅広い顧客層を持つ大手銀行です。
【代表例】
三菱UFJ銀行、三井住友銀行、みずほ銀行など
【メリット】
・高い信用力
社会的信用が非常に高く、対外的な信頼を得やすいのが最大のメリットです。
・手厚いサービス
融資相談、外貨両替、M&A支援、ビジネスマッチングなど、幅広い金融サービスやコンサルティングが充実しています。
・実店舗・ATM網:広範なネットワークで対面取引に強み
全国に広がる豊富な実店舗とATM網により、対面でのきめ細やかな相談や、大量の現金入出金といった現物取引をスムーズに行うことができ、ネット銀行にはない安心感と利便性を提供します。
いずれのメガバンクも三大都市圏を中心に店舗を展開していますが、それぞれ得意とする地域が少しずつ異なります。
三菱UFJ銀行
首都圏、特に東海地方(愛知県)、そして京阪神地方に多くの店舗を展開しています。
三井住友銀行
京阪神地方(大阪府)と首都圏に基盤を持ち、西日本での存在感が際立ちます。
みずほ銀行
首都圏(東京都)に特に注力しており、企業の集積する大都市圏、特に都心部に強固なネットワークを持っています。
【デメリット】
・手数料が高い
振込手数料やATM利用手数料がネット銀行と比較して高い傾向にあります。
またネットバンクサービスを利用する場合も、法人口座の場合毎月2000円ほどの利用料が発生します。
・口座開設に時間と手間
審査に時間がかかり、提出書類も多く、開設までのハードルが高い場合があります。
・営業時間制限
窓口の営業時間が限られています。
③ 地方銀行・信用金庫
特定の地域に根ざし、地域経済を支える役割を担っています。
【代表例】
各地の地方銀行、信用金庫など
【メリット】
・地域密着型
地元の情報に強く、地域ビジネスへの理解が深いため、きめ細やかな対応が期待できます。
・担当者との関係構築
担当者との距離が近く、密なコミュニケーションを通じて、中小企業への融資相談や経営課題に対する具体的なアドバイスが得やすい場合があります。
・「信用」面での安心感
地元企業や個人からの信頼度が高いです。
【デメリット】
・手数料は都市銀行に近い水準
ネット銀行ほど手数料が安くない傾向にあります。
・営業エリアの限定
事業を拡大して他地域に進出する際、支店網が手薄になる場合があります。
エリア外に活動拠点を移してしまうと、途端に活用しづらくなります。
④ ゆうちょ銀行(法人口座)
全国に広がるネットワークが特徴で、個人事業主や小規模法人に特に人気があります。
特徴: 振込手数料が比較的安く、全国にATM網があるため、手軽に利用できます。
【メリット】
・手数料の安さ
特にゆうちょ銀行間の振込手数料は安価です。
webサービスのゆうちょダイレクトも、最低限の機能だけであれば無料で利用できます。
・ATMの利便性
全国どこにでもある郵便局や提携コンビニATMで、入出金や送金が可能です。
【デメリット】
・振込限度額に注意
他行宛ての振込限度額が設定されている場合があり、高額取引には不向きなことがあります。
・金融サービスは限定的
ネット銀行のようなAPI連携の充実度や、都市銀行のようなM&A支援など、多角的な金融サービスは期待できません。
3. 最適な法人口座を選ぶ3つの視点
様々な選択肢がある中で、自社に最適な法人口座を選ぶためには、以下の3つの視点から検討してみましょう。
視点1:利用頻度と手数料コスト
月に何回振込や入金が発生しますか?
手数料コストをどこまで抑えたいですか?
給与振込や家賃引き落としなど、定期的な自動引き落としに対応しているか確認しましょう。ネット銀行でも多くが対応しています。
視点2:資金調達の可能性と銀行との関係構築
将来的に融資を考えていますか?
担当者と対面で相談し、会社の経営状況を深く理解してもらう関係性を重視しますか?
メインバンクとして何を求め、どのような支援を期待しますか?
視点3:経理業務の効率化とDX推進
クラウド会計ソフトを導入していますか?
そのソフトとの連携のスムーズさはどうですか?
API連携の有無や、銀行取引データの自動取り込みの簡便性は、日々の経理作業に大きく影響します。
4. まとめ:賢い法人口座選びで、経営を加速させよう
法人口座開設は、一度決めたら終わりではありません。
会社の成長フェーズや事業内容の変化に合わせて、最適な法人口座も変わる可能性があります。
複数の銀行を併用することも賢い選択肢の一つです。
「信用」と「利便性・コスト」のバランスを見極め、自社の現状と将来のビジョンに合わせて最適な法人口座を選択することが、会社の資金繰りを改善し、業務を効率化し、ひいては経営を加速させる鍵となります。
どの銀行が自社におすすめなのか、法人口座開設の手続きについて不安がある場合は、ぜひご相談ください。
貴社のビジネスモデルや財務状況を踏まえ、最適な法人口座選びをサポートさせていただきます。
山本 聡一郎(やまもと そういちろう)
山本聡一郎税理士事務所 代表税理士/MBA(経営学修士)
税理士登録番号:第141212号
所属:名古屋税理士会 名古屋中支部
学位:MBA(名古屋商科大学大学院)
認定経営革新等支援機関
1982年生まれ。名古屋市中区錦(地下鉄伏見駅徒歩3分)にて、創業支援・融資支援・経営相談に強い税理士事務所を運営。
名古屋商科大学大学院でMBA(経営学修士)を取得。税務・会計の専門知識に加え、経営戦略や財務分析の視点から、中小企業の経営をサポートしている。
特に、会社設立や創業融資、資金繰り改善、節税対策を得意とし、創業予定者から事業拡大を目指す経営者まで幅広く支援。近年は、事業承継や非上場株式の評価にも力を入れている。
また、クラウド会計ソフト「freee」の導入・活用支援にも注力し、ITや生成AIを活用した経理業務の効率化を推進している。
自身も事務所を経営する立場として、税金の相談だけでなく、経営者が抱える資金繰りや将来の事業展開についても一緒に考えることを大切にしている。
「税務のことはもちろん、経営のことも気軽に相談できる税理士」を目指し、日々、中小企業経営者に寄り添った支援を行っている。
商工会議所のメリット10選!個人事業主・中小企業こそ活用すべき理由を解説
山本 聡一郎(やまもと そういちろう)
山本聡一郎税理士事務所 代表税理士/MBA(経営学修士)
税理士登録番号:第141212号
所属:名古屋税理士会 名古屋中支部
学位:MBA(名古屋商科大学大学院)
認定経営革新等支援機関
1982年生まれ。名古屋市中区錦(地下鉄伏見駅徒歩3分)にて、創業支援・融資支援・経営相談に強い税理士事務所を運営。
名古屋商科大学大学院でMBA(経営学修士)を取得。税務・会計の専門知識に加え、経営戦略や財務分析の視点から、中小企業の経営をサポートしている。
特に、会社設立や創業融資、資金繰り改善、節税対策を得意とし、創業予定者から事業拡大を目指す経営者まで幅広く支援。近年は、事業承継や非上場株式の評価にも力を入れている。
また、クラウド会計ソフト「freee」の導入・活用支援にも注力し、ITや生成AIを活用した経理業務の効率化を推進している。
自身も事務所を経営する立場として、税金の相談だけでなく、経営者が抱える資金繰りや将来の事業展開についても一緒に考えることを大切にしている。
「税務のことはもちろん、経営のことも気軽に相談できる税理士」を目指し、日々、中小企業経営者に寄り添った支援を行っている。
なぜ成功した?スモールビジネス海外事例から学ぶ7つの共通点と日本市場への活かし方
山本 聡一郎(やまもと そういちろう)
山本聡一郎税理士事務所 代表税理士/MBA(経営学修士)
税理士登録番号:第141212号
所属:名古屋税理士会 名古屋中支部
学位:MBA(名古屋商科大学大学院)
認定経営革新等支援機関
1982年生まれ。名古屋市中区錦(地下鉄伏見駅徒歩3分)にて、創業支援・融資支援・経営相談に強い税理士事務所を運営。
名古屋商科大学大学院でMBA(経営学修士)を取得。税務・会計の専門知識に加え、経営戦略や財務分析の視点から、中小企業の経営をサポートしている。
特に、会社設立や創業融資、資金繰り改善、節税対策を得意とし、創業予定者から事業拡大を目指す経営者まで幅広く支援。近年は、事業承継や非上場株式の評価にも力を入れている。
また、クラウド会計ソフト「freee」の導入・活用支援にも注力し、ITや生成AIを活用した経理業務の効率化を推進している。
自身も事務所を経営する立場として、税金の相談だけでなく、経営者が抱える資金繰りや将来の事業展開についても一緒に考えることを大切にしている。
「税務のことはもちろん、経営のことも気軽に相談できる税理士」を目指し、日々、中小企業経営者に寄り添った支援を行っている。